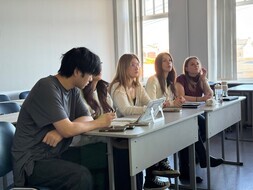
Сколько стоит твоя будущая профессия? Миллион? Два? А готов ли ты отдавать этот долг ближайшие 10–15 лет?
В 2026 году обучение в российских вузах подорожало на 11%, а средняя стоимость составила 253 459 рублей в год. При этом с 2027-го число платных мест сократят повсеместно, из-за чего теперь даже на коммерческой основе возникнет высокий конкурс.
Именно поэтому многие абитуриенты смотрят в сторону образовательного кредита с господдержкой — он обещает низкую ставку и отсрочку, и кажется спасением для тех, кому не хватило баллов на бюджет или финансов на платное.
Фото: unsplash
Что это такое?
Это заем, которым можно оплатить высшее или среднее профессиональное образование в любом вузе или колледже России с действующей лицензией и аккредитацией. Заемщиком может быть гражданин РФ в возрасте от 14 до 70 лет (несовершеннолетним с 14 до 18 лет требуется письменное согласие родителей).
При этом выбранное направление должно входить в правительственный перечень приоритетных для экономики специальностей — с декабря 2025 года льготные кредиты под 3% выдаются только на них.
Есть еще бонус, о котором мало кто знает: студент-заемщик может оформить налоговый вычет за обучение — до 19 500 рублей в год. Причем вычет получает именно студент, а не родитель.
Василий Кутьин, кандидат экономических наук, директор по аналитике
Но почему же этот кредит так выгоден?
Во-первых, ставка фиксируется на весь срок — до 15 лет после выпуска, и она не зависит от ключевой ставки ЦБ. Во-вторых, есть тонкий финансовый момент: если у семьи есть накопления, то сейчас выгоднее оплатить учебу кредитом под 3%, а сбережения держать на вкладе (ставки по вкладам в 2–3 раза выше льготной кредитной ставки).
Также государство понимает: пока ты учишься, работать в полную силу не получится. Поэтому есть льготный период — всё время учебы плюс девять месяцев после выпуска. В эти месяцы нужно вносить только небольшие платежи в счет процентов, а не гасить долг целиком. Когда льготный период закончится, у тебя будет 15 лет, чтобы закрыть сам кредит.
И воспользоваться этим кредитом может любой абитуриент. Банки не проверяют баллы ЕГЭ — они смотрят на общую кредитную историю, факт зачисления и приоритетность специальности. Однако эксперт обращает внимание на два важных нюанса:
«Во-первых, банк переводит деньги напрямую вузу траншами за семестр, на руки они не выдаются. Во-вторых, кредит покрывает только обучение. Проживание, учебники и переезд в другой город — за ваш счет».

Фото: unsplash
Что в итоге с оплатой?
Если «3% годовых» звучит абстрактно, то давайте разберем на примере. Допустим, студент поступил на инженерную специальность, где обучение стоит 400 000 рублей в год. Для 18-летнего парня сумма внушительная, но давайте разобьем ее на платежи:
• 1-й год обучения: около 100–300 рублей в месяц.
• 2-й год обучения: около 300–600 рублей в месяц.
• 3-й и 4-й годы: около 600–1 000 рублей в месяц.
• После окончания (выплата основного долга): около 3 000–3 500 рублей в месяц на протяжении 15 лет.
Уже не так страшно, правда?
Но еще важно учитывать риски, связанные с академическим отпуском или отчислением. При академе льготный период сохраняется: вы продолжаете вносить только небольшие платежи в счет процентов, а срок погашения кредита просто сдвигается на это время. А вот при отчислении господдержка отменяется — ставка с 3% пересчитывается по рыночной (обычно 18–23%), льготные условия аннулируются, и гасить придется всю фактически использованную сумму.
А при каких условиях кредит окупается, а при каких — нет?
«Окупаемость зависит не от ставки, а от того, что происходит после выпуска. Кредит оправдан, если выполняются три условия:
Специальность востребована и дает достойную зарплату (именно поэтому в перечень попали инженерные, IT и медицинские направления).
Студент успешно доучивается весь срок. Выпускник выходит на работу по профессии», — отмечает Василий Кутьин.
По экспертным оценкам, даже платное IT-образование с учетом кредита и упущенного заработка окупается в среднем за 11–12 лет. Это нормальный срок для инвестиций в себя, но он означает многолетнее финансовое обязательство.
Кредит не окупится, если специальность выбрана «наугад», есть высокая вероятность отчисления или выпускник не планирует работать по профилю. В этом случае вы выплачиваете 3% за актив, который не генерирует дохода.
Василий Кутьин, кандидат экономических наук, директор по аналитике
Поэтому прежде чем подписать договор, трезво оцените свои силы, изучите все условия и сравните предложения банков. Грамотно использованный образовательный кредит открывает доступ к качественному образованию и карьерным перспективам, которые иначе могли бы остаться недостижимыми.
«Это покушение на права работника»
Нужно ли запрещать вакансии без указания зарплаты?
Читать далее
Фото на обложке: unsplash




 Полина Сурина